تفاوت ERP با نرمافزار مالی و حسابداری؛ از ثبت ارقام تا ارتباط عملیات
نرمافزار مالی و حسابداری و ERP چه تفاوتی دارند؟ دامنهٔ امکانات، ارتباط با عملیات، گزارشها و مسیر انتخاب را با جدول مقایسه و یک مثال خرید بررسی میکنیم.
پاسخ کوتاه؛ مالی بخشی از یک تصویر گستردهتر است
نرمافزار مالی و حسابداری روی ثبت، کنترل و گزارش اطلاعات مالی تمرکز دارد. ERP دامنهٔ گستردهتری را دنبال میکند و میتواند مالی را به خرید، موجودی، فروش، تولید، پروژه و منابع انسانی مرتبط کند. بنابراین تفاوت اصلی فقط تعداد گزارشها یا ظاهر داشبورد نیست؛ دامنهٔ فرایندهایی است که اطلاعات را تولید میکنند و به هم متصل میشوند.
در عین حال، عنوان ERP تضمین نمیکند که امکانات مالی یک محصول از هر نرمافزار حسابداری تخصصی عمیقتر باشد. یک سیستم مالی ممکن است برای نیازهای سازمان شما بسیار کامل باشد، در حالی که ماژول مالی یک مجموعهٔ گستردهتر هنوز بعضی نیازها را پوشش ندهد. انتخاب باید بر پایهٔ امکانات اجرایی و سناریوی واقعی انجام شود.
حسابداری و مدیریت مالی چه دامنهای دارند؟
حسابداری، ثبت و طبقهبندی رویدادهای مالی و تهیهٔ گزارشهای مربوط را پشتیبانی میکند. مجموعهٔ مالی ممکن است حوزههایی مانند دریافتوپرداخت، حسابهای دریافتنی و پرداختنی، داراییها، بودجه و مدیریت نقدینگی را هم پوشش دهد. مرز بستهها در محصولات یکسان نیست؛ «مالی» و «حسابداری» همیشه نام دو محصول کاملاً جدا نیستند.
به همین دلیل، هنگام بررسی نرمافزار از فهرست نیازهای خود شروع کنید: چه گزارشهایی لازم دارید، چه نقشهایی ثبت را انجام میدهند، کدام تأییدها ضروری است و کدام اطلاعات باید به سابقهٔ اصلی قابل ردیابی باشد؟ نام تجاری بسته، جای پاسخ دقیق به این پرسشها را نمیگیرد.
منبع: Oracle — تفاوت ERP و سیستمهای مالی
ERP چه چیزی به این دامنه اضافه میکند؟
در معرفی IBM، ERP مجموعهای از ماژولهای مرتبط برای حوزههای مختلف کسبوکار است و حسابداری یکی از این حوزههاست. ماژولهایی مانند تأمین، تولید و منابع انسانی، اطلاعات مربوط به فعالیت خود را در چارچوب مشترک سازمان مدیریت میکنند. ترکیب موردنیاز هر سازمان میتواند متفاوت باشد.
برای مثال آموزشی، گزارش هزینهٔ یک سفارش زمانی قابل توضیحتر است که بتوان آن را به فعالیتهای مرتبط ارجاع داد. آیا خرید انجام شده؟ کالا دریافت شده؟ بخشی برگشت خورده؟ تفاوت میان دانستن یک مبلغ و فهمیدن رویدادهای پشت آن، از پرسشهای مهم در ارزیابی یکپارچگی است. پاسخ دقیق به این پرسشها به دامنهٔ ماژولها و تنظیمات محصول بستگی دارد.
جدول مقایسهٔ ERP و نرمافزار مالی و حسابداری
جدول زیر برای مقایسهٔ مفهومی است. بعضی نرمافزارهای مالی امکانات فروش و انبار هم دارند و برخی ERPها به سیستمهای تخصصی مالی متصل میشوند. بنابراین این جدول مرز قطعی محصولات یا تضمین وجود یک قابلیت نیست.
| محور مقایسه | نرمافزار مالی و حسابداری | ERP |
|---|---|---|
| تمرکز اصلی | ثبت، کنترل و گزارش مالی | ارتباط فعالیتها و منابع سازمان، شامل مالی |
| نمونهٔ پرسش | ماندهٔ حساب و وضعیت دریافتوپرداخت چیست؟ | این مبلغ با کدام سفارش و عملیات مرتبط است؟ |
| دامنهٔ کاربران | عمدتاً نقشهای مالی و مدیران مرتبط | نقشهای چند واحد، متناسب با ماژولها |
| اطلاعات مبنا | رویدادها و اسناد مالی و سوابق مرتبط | اطلاعات عملیاتی و مالیِ مرتبط با یکدیگر |
| عمق قابلیت مالی | ممکن است بسیار تخصصی و گسترده باشد | باید مستقل از عنوان ERP ارزیابی شود |
| چالش استقرار | کدینگ، ماندهها، کنترلها و آموزش | موارد مالی بهعلاوهٔ هماهنگی فرایندهای چند واحد |
| معیار موفقیت | اطلاعات مالی قابل اتکا و فرایند کنترل روشن | تداوم همان کیفیت همراه با ارتباط قابل پیگیری عملیات |
یک مثال واقعینما؛ سفارش صد قطعه، دریافت هشتاد قطعه
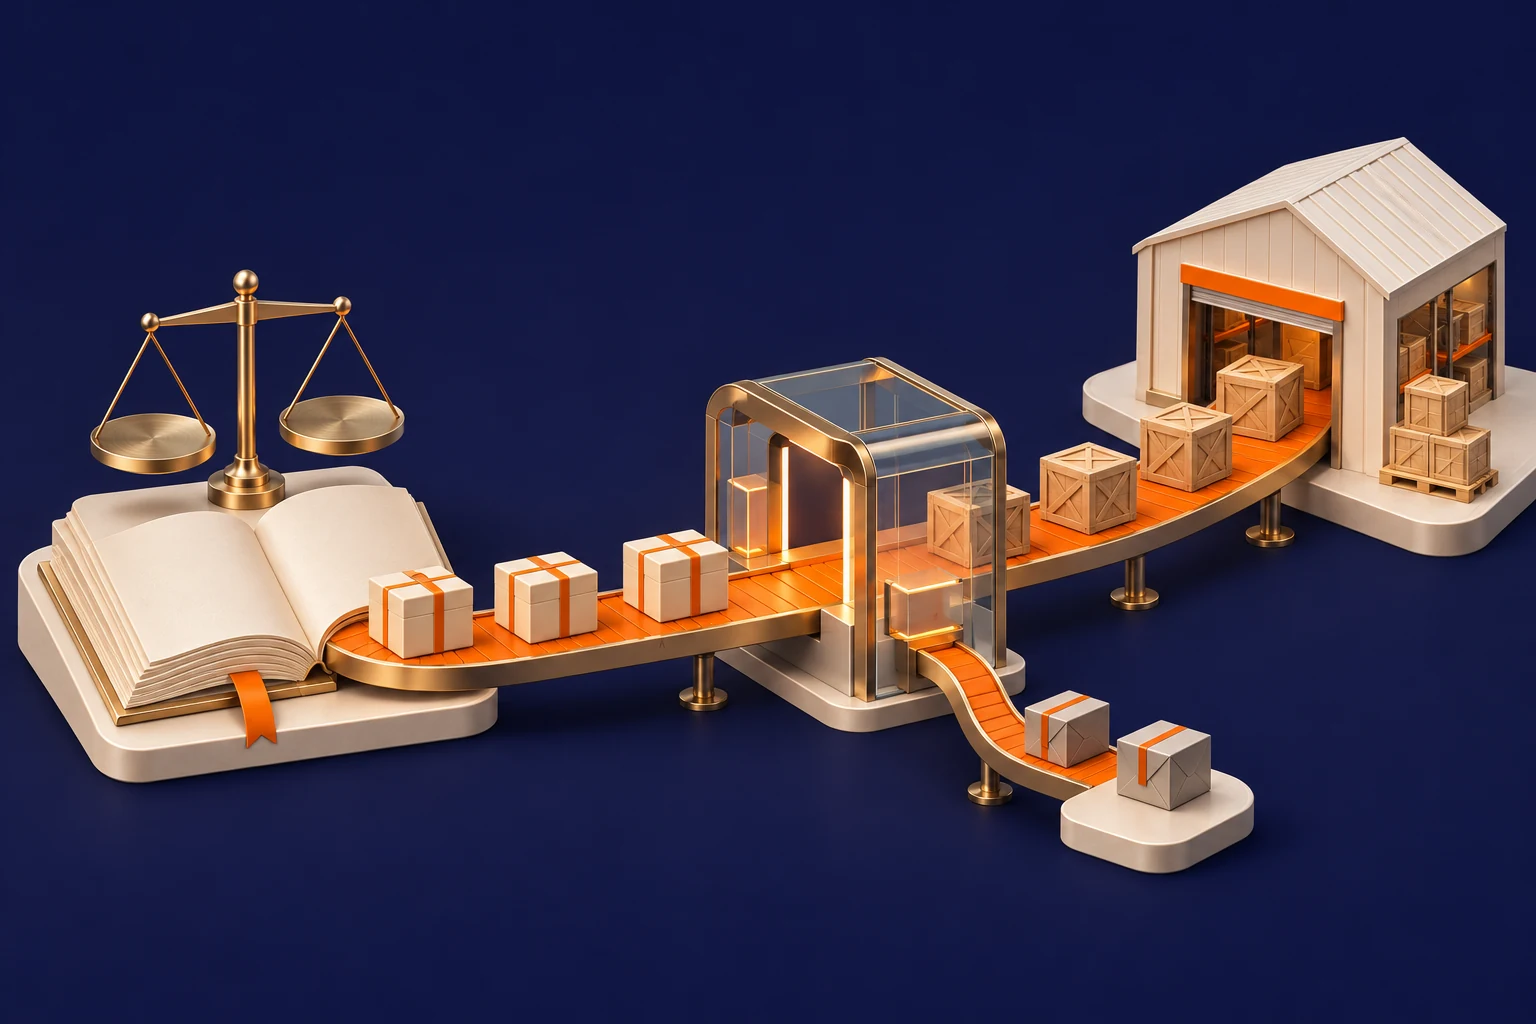
فرض کنید سازمان صد قطعه سفارش میدهد، اما در مرحلهٔ اول فقط هشتاد قطعه دریافت میکند. این مثال برای توضیح ارتباط اطلاعات است، نه تعیین روش ثبت حسابداری. واحد خرید دربارهٔ تعهد تأمینکننده اطلاعات دارد؛ انبار باید دریافت واقعی را منعکس کند؛ مالی نیز برای بررسی اسناد به شواهد مرتبط نیاز دارد.
اگر این اطلاعات در سامانههای جدا باشد، همکاران ممکن است وضعیت را با فایل یا تماس به هم منتقل کنند. در این حالت، باید روشن باشد کدام عدد مربوط به سفارش است و کدام عدد مربوط به دریافت. اگر همهٔ صفحهها فقط عدد صد را نشان دهند، هماهنگی ظاهری میتواند واقعیت عملیات را پنهان کند.
در طراحی یکپارچه، سفارش، دریافت و اطلاعات مالی با شناسهها و قواعد روشن به هم مرتبط میشوند. اگر پنج قطعه مرجوع شود، مسیر اصلاح نیز باید قابل پیگیری باشد. ثبت اثر مالی هر رویداد تابع رویه و تنظیمات تأییدشده است؛ صرف وجود ERP به معنی ثبت درست و بینیاز از کنترل نیست.
چرا داشتن گزارش مالی، همیشه پاسخ همهٔ پرسشها نیست؟
ممکن است مدیر بداند مجموع هزینهها افزایش یافته، اما برای شناخت علت به اطلاعات دیگری نیاز داشته باشد: تغییر مقدار خرید، تأخیر تحویل، مصرف بیشتر یا تفاوت در شرایط سفارش. این پرسشها را نمیتوان فقط از عنوان یک گزارش پاسخ داد؛ باید ارتباط با سوابق مرتبط وجود داشته باشد.
از طرف دیگر، داشتن نمودارهای عملیاتی فراوان جای کیفیت گزارش مالی را نمیگیرد. برای ارزیابی، یک عدد را انتخاب کنید و مسیر رسیدن به آن را دنبال کنید: منبع داده چیست، بازهٔ زمانی کدام است و آیا کاربر مجاز میتواند سابقه را ببیند؟ چنین آزمایشی از مقایسهٔ صرف تعداد نمودارها مفیدتر است.
آیا باید سیستم مالی فعلی را کنار بگذاریم؟
نه لزوماً. اگر سیستم فعلی نیازهای مالی را بهخوبی پوشش میدهد، میتوان امکان اتصال آن به سامانههای دیگر را بررسی کرد. در مقابل، اگر پراکندگی اطلاعات و هزینهٔ نگهداری اتصالها مسئلهٔ اصلی باشد، بررسی یک مجموعهٔ یکپارچهتر منطقی است. هر دو مسیر به ارزیابی دامنه و هزینه نیاز دارند.
پیش از جایگزینی، گزارشهای ضروری، اطلاعات پایه، دسترسیها و سوابق قابل انتقال را فهرست کنید. مشخص کنید کدام داده باید منتقل شود، کدام سابقه به شکل قابل مراجعه نگهداری میشود و چه کسی نتیجه را تأیید میکند. حذف زودهنگام دسترسی به سوابق، تصمیمی نیست که صرفاً به دلیل آماده بودن ظاهر سامانه گرفته شود.
چه زمانی بررسی ERP اولویت پیدا میکند؟
نشانهٔ مهم، الزام به هماهنگی میان چند واحد است. برای مثال، اطلاعات یک سفارش در چند محل وارد میشود، گزارشها با تأخیر دستی جمع میشوند یا تغییر یک رکورد در یک واحد به بقیه اطلاع داده نمیشود. این نشانهها دلیل بررسی فرایند و یکپارچگیاند؛ بهتنهایی نسخهٔ قطعی خرید ERP نیستند.
اگر نیاز شما عمدتاً مالی است و جریان اطلاعات فعلی روشن و قابل کنترل است، ممکن است تکمیل همان سیستم مناسبتر باشد. اگر نیازها به عملیات، موجودی، تأمین یا پروژهها گسترش یافته، دامنهٔ بررسی را هم گسترش دهید. تعداد کارکنان تنها معیار تصمیم نیست؛ پیچیدگی کار و وابستگی واحدها اهمیت زیادی دارد.
چکلیست جلسهٔ نمایش نرمافزار
از ارائهدهنده بخواهید یک سناریوی مشخص را نشان دهد: سفارش ثبت شود، بخشی دریافت شود، سابقهٔ اصلاح قابل مشاهده باشد و کاربر مجاز بتواند ارتباط اطلاعات را دنبال کند. سپس همان سناریو را با نقش کاربری محدود بررسی کنید؛ دیدن اطلاعات و مجوز تغییر آن دو موضوع متفاوتاند.
برای حوزهٔ مالی، فهرست نیازهای گزارش، کنترل دورهها، اصلاح ثبتها و گردش تأیید را همراه داشته باشید. برای اتصالها بپرسید اگر انتقال قطع شود یا یک پیام دوبار برسد چه اتفاقی میافتد. نمایش یک مسیر بدون خطا کافی نیست؛ رفتار استثناها بخشی از کیفیت راهکار است.
الزامات مقرراتی و خروجیهای موردنیاز سازمان را نیز بهصورت مشخص در دامنهٔ بررسی قرار دهید. نام ERP یا «حسابداری پیشرفته» بهتنهایی اثباتکنندهٔ انطباق با هیچ الزام خاصی نیست. قابلیت موردنیاز باید در نسخهٔ پیشنهادی دیده و دربارهٔ تعهد نگهداری آن توافق شود.
هزینه و استقرار؛ فراتر از مبلغ خرید نرمافزار
برای مقایسهٔ پیشنهادها، یک دامنهٔ یکسان بنویسید: ماژولها، کاربران، انتقال اطلاعات، آموزش، اتصالها و پشتیبانی. ممکن است دو پیشنهاد با مبلغ متفاوت در واقع دو پروژهٔ متفاوت باشند. بدون این فهرست، ارزانتر بودن عدد اولیه معنای روشنی ندارد.
در استقرار مرحلهای، معیار پذیرش را پیش از شروع تعیین کنید. مثلاً تطابق اطلاعات منتقلشده، امکان مراجعه به سوابق و اجرای سناریوی توافقشده بررسی شود. مسئول تأیید هر حوزه باید مشخص باشد. استقرار موفق فقط تحویل نرمافزار نیست؛ اطمینان از قابل استفاده بودن آن در کار روزانه است.
این مقایسه را در بررسی آبان۳۶۰ چگونه به کار ببریم؟
ابتدا مشخص کنید مسئلهٔ اصلی شما در خودِ فرایند مالی است یا در ارتباط آن با واحدهای دیگر. سپس ماژول مالی و حسابداری را همراه با حوزههای مرتبط، مانند فروش، انبار و خرید، در کاتالوگ آبان۳۶۰ بررسی کنید. اگر فقط یک حوزه برای شروع اولویت دارد، همان را با مرز روشن انتخاب کنید.
برای جلسهٔ مشاوره، یک نمونهٔ عملی و چند گزارش موردنیاز آماده کنید. امکانات اجرایی، اتصالهای موجود و موارد نیازمند توسعه باید برای همان دامنه روشن شوند. این مقاله معرفی همهٔ قابلیتهای فعلی آبان۳۶۰ نیست؛ چارچوبی برای دقیقتر شدن پرسشها و انتخاب متناسب با نیاز شماست.
پرسشهای متداول
آیا ERP یعنی حسابداری کاملتر؟ الزاماً خیر؛ گستردگی دامنه با عمق امکانات یک حوزه یکسان نیست. آیا نرمافزار حسابداری نمیتواند انبار یا فروش داشته باشد؟ میتواند؛ امکانات محصول باید بررسی شود و عنوان بهتنهایی کافی نیست.
آیا ERP نیاز به حسابدار را حذف میکند؟ خیر؛ ابزار میتواند بخشی از ثبت و انتقال داده را خودکار کند، اما تعریف قواعد، کنترل و بررسی استثناها همچنان اهمیت دارد. آیا اتصال دو نرمافزار همان یکپارچگی است؟ تنها وقتی میتوان به آن اتکا کرد که معنا، مسئولیت و وضعیت اطلاعات در دو طرف روشن باشد.
اول مالی را راهاندازی کنیم یا عملیات را؟ ترتیب مناسب به وابستگی دادهها و اولویت سازمان بستگی دارد. برای تصمیم، یک مسیر مشترک مانند خرید تا دریافت را ترسیم کنید و مشخص کنید هر مرحله برای اجرا به چه دادهای نیاز دارد.